С выигрыша, выплаченного в 2026 году, российский букмекер сам рассчитывает НДФЛ, даже если выплата меньше 15 000 рублей. Одна сумма перевода на карту не показывает, сколько налога удержано. Чтобы проверить расчёт, начните с одного выигравшего пари и найдите связанную с ним ставку.
Что вычитают из выигрыша
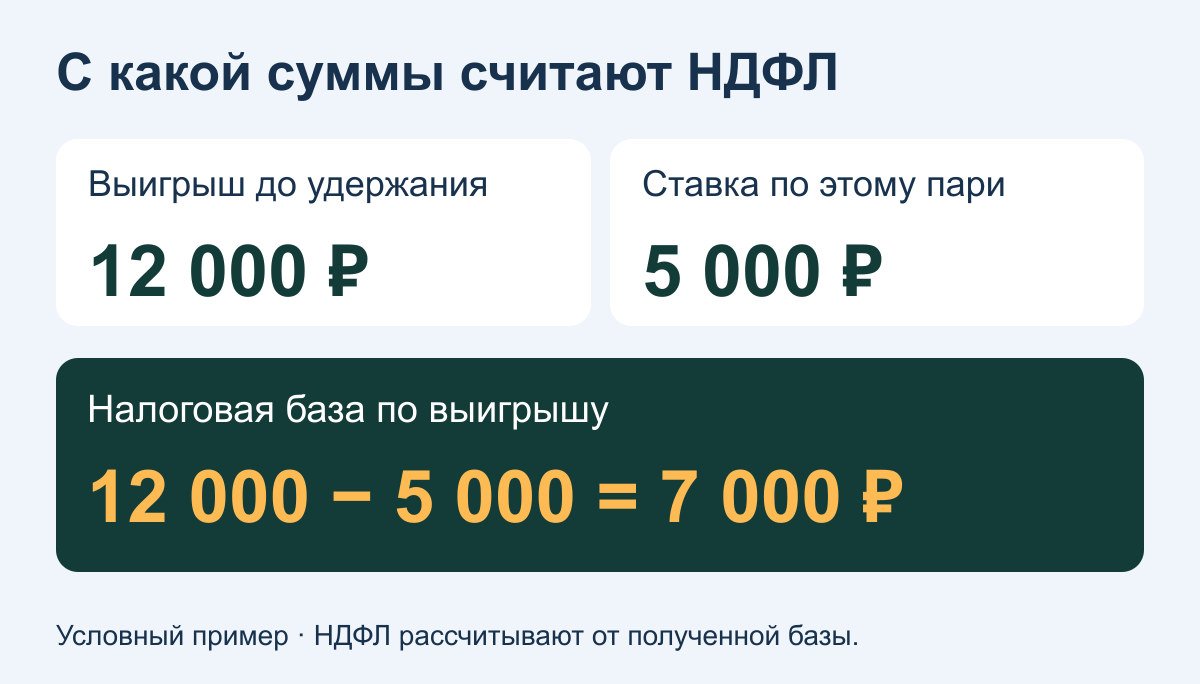
По статье 214.7 Налогового кодекса РФ букмекер определяет налоговую базу отдельно по каждому выигрышу: уменьшает его на сумму ставки, которая была условием участия в этой игре. Нельзя вместо этой ставки вычесть всё пополнение, остаток на счёте или сумму ставок за месяц.
Допустим, игрок перечислил на игровой счёт 20 000 рублей. Из них 5 000 он поставил на исход с коэффициентом 2,40. Ставка выиграла и принесла выплату в 12 000 рублей до удержания налога. В этой сумме уже есть поставленные 5 000. Разница для расчёта по пари составляет 12 000 - 5 000 = 7 000 рублей.
| Строка примера | Сумма | Как читать |
|---|---|---|
| Пополнение игрового счёта | 20 000 ₽ | Не является ставкой по данному пари |
| Сумма выигравшей ставки | 5 000 ₽ | Связана именно с этим выигрышем |
| Выигрыш до удержания | 12 000 ₽ | Полная сумма с учётом поставленных денег |
| Разница по пари | 7 000 ₽ | Основа расчёта, а не сумма НДФЛ |
Сумму удержанного налога букмекер указывает отдельной строкой. Даже если в тот же день игрок проиграл другую ставку, налоговую базу в 7 000 рублей этот проигрыш не уменьшает. Он войдёт в расходы при расчёте ROI по истории ставок.
Какие ставки НДФЛ применяют
Для налоговых резидентов РФ выигрыши облагаются по пятиступенчатой шкале НДФЛ. Порог зависит от годовой совокупности соответствующих налоговых баз, в которую входят, в частности, зарплата и выигрыши:
- 13% с части суммы до 2,4 млн рублей включительно;
- 15% с части свыше 2,4 млн до 5 млн рублей;
- 18% с части свыше 5 млн до 20 млн рублей;
- 20% с части свыше 20 млн до 50 млн рублей;
- 22% с части свыше 50 млн рублей.
Повышенная ставка касается только части сверх порога. При ставке 13% налог с базы в 7 000 рублей из нашего примера составит 7 000 × 13% = 910 рублей.
Когда налог удерживает букмекер
С 1 января 2026 года российские букмекерские конторы рассчитывают налог с каждого выигрыша и удерживают его при выплате. Изменение внесено Федеральным законом от 28 ноября 2025 года № 425-ФЗ. Прежде от порога в 15 000 рублей зависело, кто должен рассчитать налог. Для выплаты в 12 000 рублей из нашего примера в 2026 году это делает букмекер.
При сверке за несколько лет разложите выплаты по году получения дохода. Например, декларационная кампания 2026 года касается доходов за 2025 год, когда ещё действовал прежний порядок.
Нужна ли декларация и что означает уведомление
Если российский букмекер удержал НДФЛ с выигрыша 2026 года, подавать 3-НДФЛ только из-за этой выплаты не требуется. Уже удержанную сумму также не нужно перечислять второй раз. Справка о доходах подтверждает, какие сведения передал агент; сама по себе это не требование об уплате.
Если агент не смог удержать налог и сообщил об этом инспекции, основанием для уплаты служит налоговое уведомление ФНС. В нём нужно проверить год дохода, начисленную к уплате сумму и срок. Например, налог по уведомлению за 2025 год нужно уплатить не позднее 1 декабря 2026 года. Такой документ в 2026 году не относится к выигрышу, полученному в том же 2026 году. Если агент не удержал налог и не сообщил инспекции, ситуация иная: возникает вопрос самостоятельного декларирования. Выяснить, какой случай именно у вас, поможет письменная детализация агента, а не только выписка по карте.
Как сопоставить историю БК и сведения ФНС
Для сверки выпишите из истории номер пари, дату выплаты, сумму выигрыша до удержания и ставку по этому пари. Рядом укажите удержанный НДФЛ и сумму, которую получили. Годовую справку ищите в личном кабинете налогоплательщика в разделе «Доходы / Справки о доходах» по году и названию юридического лица. Справки появляются после обработки годовых сведений, поэтому вчерашнюю выплату по ним сразу не проверить.
Допустим, два агента за один год указали в справках 1 300 и 650 рублей удержанного НДФЛ. Для сверки складываем одни и те же поля: 1 300 + 650 = 1 950 рублей уже удержано. Сравнивать этот итог следует с суммой удержаний в детализациях за тот же год. Сумма переводов на карту для сравнения не годится: в ней видны пришедшие деньги, а не удержанный налог.
Если цифры расходятся, сначала найдите, у какого агента и по какой выплате возникла разница. Запрос «по пари с таким-то номером покажите выигрыш до удержания, связанную ставку, налог и сумму к перечислению» полезнее просьбы объяснить весь остаток на счёте. Если спорная цифра уже попала в уведомление ФНС, направьте в инспекцию обращение с этим расчётом и документами по выплате.